
記録とくらし 更新
ペット保険と遺伝性疾患|先天性疾患は補償される?
うちのこ家系図 編集部・更新 ・内容確認日 2026-09-02
目次
迎えた子が膝蓋骨脱臼(パテラ)だと診断された。これから入るペット保険では、この治療費は出ないのだろうか——そんな不安を抱く飼い主さんは少なくありません。この記事では、特定の保険会社を推奨するものではなく、ペット保険と先天性疾患・遺伝性疾患の関係を、約款の見方を中心に中立に整理します。
先に結論|「一律に対象外」ではありません。約款次第です
要点: 先天性疾患・遺伝性疾患だからといって、すべてのペット保険で一律に補償対象外になるわけではありません。取り扱いは保険会社・契約内容によって異なります。
先に結論からお伝えします。「先天性疾患や遺伝性疾患は、ペット保険では一律に補償対象外になる」という理解は、正確ではありません。取り扱いは保険会社ごとに異なり、同じ保険会社でも、加入前に発症していたかどうかで扱いが変わることが一般的です。
この記事では、断定的な「入れる・入れない」の判断は行いません。用語の整理と、確認すべき場所を中心に紹介します。実際の可否は、必ず加入を検討している保険会社の約款・重要事項説明書でご確認ください。
用語を整理する|先天性疾患・遺伝性疾患・既往症の違い
要点: 先天性疾患は生まれつき持っている病気、遺伝性疾患は遺伝の影響で起こる病気、既往症は保険加入前にすでに診断・治療していた病気を指します。重なる部分もありますが、同じ言葉ではありません。
保険の話をする前に、言葉を整理しておきます。
- 先天性疾患: 生まれつき持っている病気・体の状態を指す言葉です
- 遺伝性疾患: 遺伝の影響によって起こる病気を指す言葉です。先天性疾患と重なることが多いですが、成長してから症状が出る遺伝性疾患もあります
- 既往症: 保険に加入する前に、すでに診断・治療を受けていた病気を指します
保険の約款では、この3つの言葉が少しずつ違う意味で使われていることがあります。「先天性」という言葉だけを見て判断せず、契約する保険の約款でどう定義されているかを確認することが大切です。なお、ペット保険は保険法上の「損害保険契約」(第2条第6号)にあたり、契約者・被保険者には保険法第4条の告知義務があります(保険法・確認日 2026-09-02)。約款の個別の定義を確認する作業は、この法律上の告知義務を具体的に果たすための準備でもあります。
補償の考え方|加入前に発症していたかが分かれ目になりやすい
要点: 多くの保険会社で、契約が始まる前にすでに獣医師の診断によって発見されていた先天性異常は、補償対象外とされる傾向があります。ただし、この扱いも保険会社によって異なります。
補償されるかどうかの分かれ目としてよく見られるのが、「保険期間が始まる前に、すでに診断されていたかどうか」という考え方です。
たとえば、アイペット損害保険の案内では、保険金をお支払いできない場合として「保険期間が始まる前から被っていた傷病」および「保険期間が始まる前に既に獣医師の診断により発見されていた先天性異常」が挙げられています(アイペット損害保険「保険金をお支払いできない主な場合」・確認日 2026-09-01)。つまり、契約開始後に初めて診断された先天性疾患と、契約前からすでに診断されていた先天性疾患とでは、扱いが異なるということです。
これはあくまで一例です。保険会社によって条件や表現は異なるため、「この保険会社はこうだったから、どこも同じはず」と一般化しないよう注意してください。
告知でつまずかないために
要点: 加入時の告知は、正直に書くのが結局いちばん早い方法です。事実と違う告知は、あとで補償を受けられなくなる原因にもなります。
「親犬が遺伝性の病気だと聞いていることは、告知しなければいけないか」という点で迷う場面もあります。告知欄で聞かれている内容は、その時点でわかっている事実をありのまま書くのが基本です。
これは単なる慣習ではなく、法律上の義務でもあります。保険法第4条は、損害保険契約の締結にあたり、契約者・被保険者は保険者が告知を求めた重要な事項について事実を告知しなければならないと定めています(確認日 2026-09-02)。そして同法第28条第1項では、故意または重大な過失によって事実を告知しなかったり、事実と異なる告知をしたりした場合、保険者が契約を解除できると定められています(同上・確認日 2026-09-02)。正直に書いた結果、その病気が補償対象外になることはあっても、事実と違う告知をしてしまうと、あとになって「告知義務違反」として補償そのものを受けられなくなる可能性があります。迷った場合は、告知の前に保険会社の窓口に問い合わせて、どこまで書くべきか確認しておくと安心です。これまでの健康診断で指摘されたことがあれば、それも告知欄で正直に伝える材料になります。健康診断の頻度の目安・結果の残し方は犬の健康診断は年に何回?頻度の目安と、結果の残し方で解説しています。健診で腎臓の数値を指摘された猫の場合、数値の推移を家系とあわせて残しておく考え方が告知の整理にも役立ちます。
犬種でよく話題になる疾患と保険
要点: 犬種によって話題になりやすい疾患があります。保険での扱いは、犬種そのものではなく、個体ごとの発症時期や告知内容によって判断されます。
膝蓋骨脱臼(パテラ)のように、犬種によってよく話題になる疾患があります。詳しくは犬の膝蓋骨脱臼(パテラ)のグレードとなりやすい犬種、トイプードルの遺伝病についてはトイプードルがかかりやすい遺伝病6つの表で解説しています。
ただし、「この犬種だから保険に入れない」という単純な話ではありません。保険での扱いは、犬種そのものではなく、その子個体の発症時期や、加入時点でわかっていたかどうかによって判断されます。犬種の傾向は、あくまで知っておく材料のひとつです。
補償の範囲と自己負担の計算は、犬のペット保険の補償と自己負担の計算に書いています。
保険を比べるときの見方と受取額の計算は、ペット保険の比較で見る補償割合・限度額・免責にあります。
自分で確認する場所|約款・重要事項説明書のどこを見るか
要点: 「補償の対象外となる場合」「告知事項」といった項目に、先天性疾患・遺伝性疾患の扱いが書かれていることが多いです。加入前に必ず自分の目で確認しましょう。
保険を検討するときに自分で確認しておきたいのが、約款や重要事項説明書の中の「保険金をお支払いできない場合」「補償の対象外となる場合」といった項目です。ここに、先天性疾患・遺伝性疾患・既往症の扱いが具体的に書かれていることが一般的です。
見るべきポイントをまとめると、次のようになります。
- 「保険期間開始前から発症・診断されていた病気」がどう扱われるか
- 「先天性」「遺伝性」という言葉が、その保険でどう定義されているか
- 告知欄で何を聞かれ、何を書く必要があるか
比較サイトや解説記事も参考になりますが、最終的な判断材料は、必ず契約予定の保険会社が公開している一次資料(約款・重要事項説明書)で確認してください。
なお、遺伝性疾患そのものへの向き合い方として、遺伝子検査の普及や研究に取り組む保険会社もあります。たとえばアニコム損害保険は、遺伝病に関する研究などを含めた健康寿命延伸への取り組みを紹介しています(アニコム損害保険「健康寿命延伸への取り組み」・確認日 2026-09-01)。
家系の情報が役に立つ場面
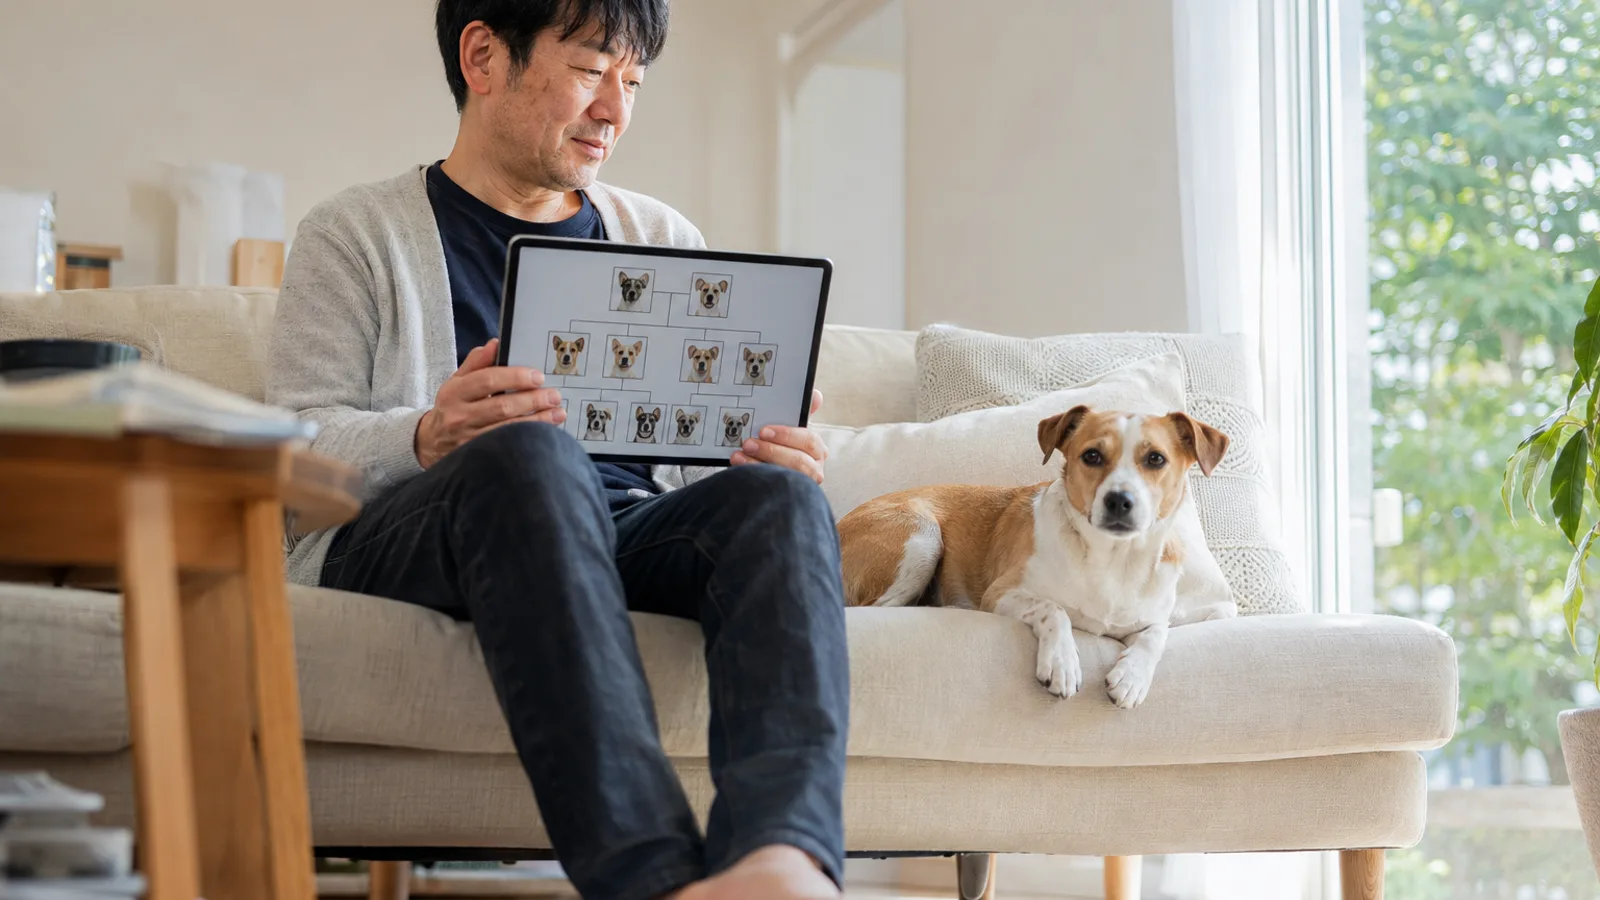
要点: 親や兄弟の健康情報を記録しておくと、告知の際に事実を正確に伝えやすくなります。保険加入の可否を左右するものではありませんが、伝える材料として役立ちます。
親犬・兄弟犬の健康状態がわかっている場合、その情報を記録しておくと、告知のときに「聞いていること」を正確に伝えやすくなります。これは保険加入の可否を保証するものではありませんが、正直な告知のための材料として役立ちます。
家系の情報や遺伝の仕組みについては犬の遺伝子検査でわかること・種類・費用でも解説しています。保険証券そのものを、災害時にすぐ持ち出せる形にしておく考え方についてはペットの防災|同行避難の備えと、持ち出せるようにしておく記録でも紹介しています。
よくある質問
Q. 加入後に遺伝性の病気だとわかった場合はどうなりますか?
契約後に初めて診断された場合の扱いは、保険会社の約款によって異なります。一般的には、契約前から発症・診断されていたかどうかが判断のポイントになるとされていますが、詳細は契約している保険会社に確認するのが確実です。
Q. 遺伝子検査を受けたら、保険に加入できなくなりますか?
検査結果の扱いも保険会社によって異なります。遺伝子検査の種類や費用については犬の遺伝子検査でわかること・種類・費用で解説していますので、あわせてご確認のうえ、加入検討中の保険会社に直接お問い合わせください。
Q. 保険会社の比較はどこで見ればいいですか?
複数の保険会社の商品を横に並べて比較したい場合は、各社の公式サイトや比較サービスで、約款・重要事項説明書を直接確認する方法をおすすめします。この記事では特定の保険会社の優劣を判断していません。
まとめ|約款を自分の目で確認することが近道
- 「先天性・遺伝性は一律対象外」ではない。取り扱いは保険会社ごとに異なる
- 加入前に発症・診断されていたかが、分かれ目になりやすい
- 告知は正直に書くのが結局いちばん早い(保険法第4条の法的義務でもある)
- 犬種の傾向は目安であり、個体ごとの判断が基本
- 最終的な確認は、必ず約款・重要事項説明書という一次資料で
保険選びは、誰かの体験談よりも、自分の目で約款を確認することが、いちばんの近道です。
本記事は参考情報です。特定の保険商品を推奨するものではなく、保険金支払いの可否を保証するものでもありません。加入の可否・補償範囲は、必ず各保険会社の約款・重要事項説明書、または保険会社への直接のお問い合わせでご確認ください。健康状態に関する判断は、かかりつけの獣医師にご相談ください。 記事中の情報は2026年9月2日時点で確認したものです。
体重は、写真と一緒に 1 回で記録
画面はイメージです(架空の子の見本)。
出典・参考
- アイペット損害保険株式会社「保険金をお支払いできない主な場合」 (確認日 2026-09-01) https://www.ipet-ins.com/process/exemption/
- アニコム損害保険株式会社「健康寿命延伸への取り組み」 (確認日 2026-09-01) https://www.anicom-sompo.co.jp/prevention/lifespan/
- 保険法(平成20年法律第56号)第4条(告知義務)・第28条第1項(告知義務違反による解除) (確認日 2026-09-02。ペット保険は動物の傷病を対象とするため、「人の傷害疾病」に限定される第2条第7号の傷害疾病損害保険契約ではなく、第2条第6号の損害保険契約にあたる。したがって生命保険を対象とする第37条ではなく、損害保険の第4条・第28条を引用している) https://laws.e-gov.go.jp/law/420AC0000000056
この記事について
内容確認日: 2026-09-02(最後に出典を確かめ直した日。章ごとの確認日は本文と出典の欄のとおりです)
本記事は一般的な参考情報であり、獣医療行為やその代替ではありません。うちの子の体調で気になることがあるときは、かかりつけの獣医師にご相談ください。
つづけて読む
犬の遺伝子検査でわかることは?種類・費用とクリア・キャリアの読み方
犬の遺伝子検査でわかるのは、調べた遺伝子の型です。検査の種類と流れ、公表されている料金、クリア・キャリアの結果の読み方を見本つきで載せます。
よむ犬種と健康犬の膝蓋骨脱臼(パテラ)とは?グレード1〜4の目安となりやすい犬種を表で
膝蓋骨脱臼(パテラ)は、ひざのお皿が溝から外れる病気です。グレード1〜4の目安と、英国(イングランド)の約21万頭の診療記録での犬種ごとの割合を表とグラフに、日本の保険会社の白書の請求割合と年間診療費を表にしました。
よむ犬種と健康トイプードルがかかりやすい遺伝病は?目・ひざなど6つを出典つきの表で
トイプードルの名前(またはプードル・小型犬の仲間の名前)が出典に出る6つの病気を、目・ひざ・股関節・ホルモン・気管に分けて出典つきの表にしました。症状のめやす、遺伝の型、保険会社の白書の請求割合と年間診療費、病院へ行く目安も載せます。
よむ